
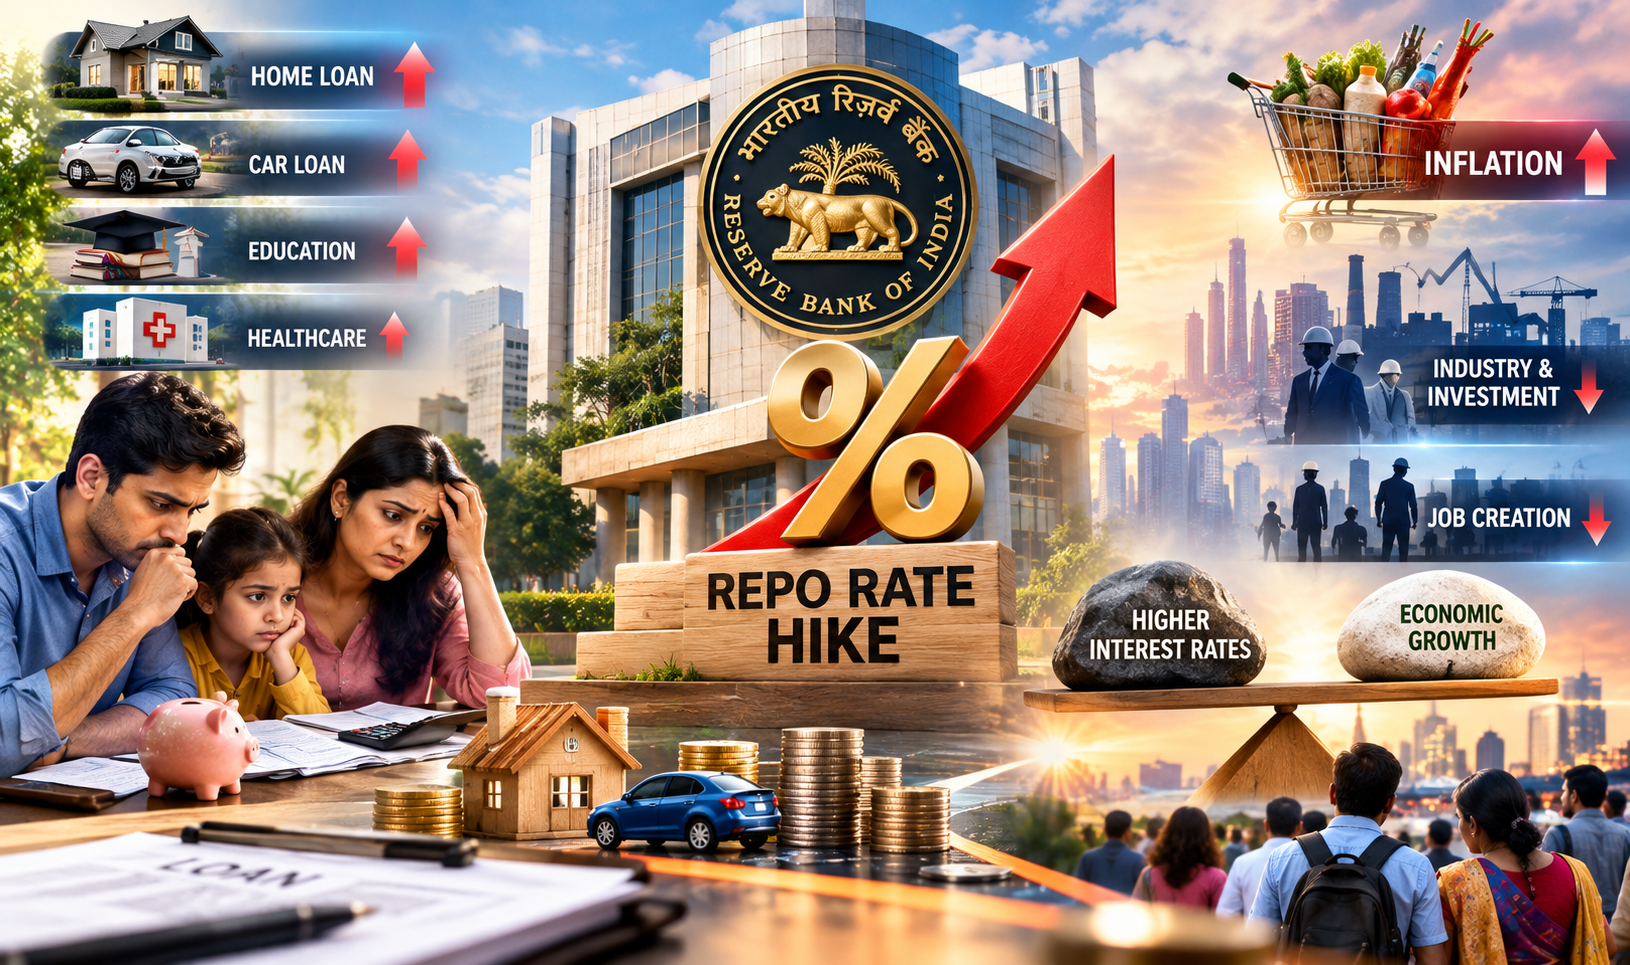
पिछले दिनों भारत में रेपो रेट में बढ़ोतरी अर्थव्यवस्था को प्रभावित करने वाला एक महत्वपूर्ण मौद्रिक कदम है। भारतीय रिजर्व बैंक रेपो रेट के माध्यम से बाजार में मुद्रा की उपलब्धता, महंगाई और आर्थिक गतिविधियों को नियंत्रित करने का प्रयास करता है। जब रेपो रेट बढ़ता है, तो बैंकों के लिए आरबीआई से कर्ज लेना महंगा हो जाता है। इसका सीधा या अप्रत्यक्ष असर आम जनता, व्यापारियों, उद्योगों और सरकार की आर्थिक नीतियों पर पड़ता ही है। इसलिए इस निर्णय को केवल बैंकिंग व्यवस्था तक सीमित करके नहीं देखा जा सकता। रेपो रेट में वृद्धि का सबसे बड़ा प्रभाव आम आदमी के बजट पर पड़ता है। बैंकों की ओर से ब्याज दरें बढ़ाए जाने पर होम लोन, कार लोन और कारोबार के लिए लिए गए कर्ज की ईएमआई बढ़ सकती है। इससे मध्यमवर्गीय परिवारों की मासिक बचत कम होती है और शिक्षा, स्वास्थ्य, घरेलू जरूरतों तथा अन्य खर्चों के लिए उपलब्ध राशि घट जाती है। दूसरी ओर महंगाई पर नियंत्रण होने से लंबे समय में उपभोक्ताओं को राहत मिल सकती है। हालांकि, इसका लाभ तुरंत मिलना आवश्यक नहीं है। रेपो रेट बढ़ाने के पीछे प्रमुख कारण बढ़ती महंगाई, बाजार में अत्यधिक मांग, मुद्रा की क्रयशक्ति बनाए रखने और आर्थिक स्थिरता सुनिश्चित करने की आवश्यकता हो सकते हैं। महंगाई बढऩे पर आरबीआई ब्याज दरें बढ़ाकर कर्ज लेना महंगा करता है, जिससे खर्च और निवेश की गति धीमी हो सकती है। इससे कीमतों पर दबाव कम करने में मदद मिलती है। लेकिन ब्याज दरों में लगातार वृद्धि से उद्योगों के विस्तार, नए निवेश, रोजगार सृजन और आर्थिक विकास की रफ्तार भी प्रभावित हो सकती है। इसलिए इस कदम का संतुलित इस्तेमाल जरूरी है। सरकार को चाहिए कि वह महंगाई के मूल कारणों पर ध्यान दे। कृषि उत्पादन और भंडारण व्यवस्था मजबूत की जाए, खाद्य पदार्थों की आपूर्ति सुचारु रखी जाए तथा जमाखोरी और कालाबाजारी पर प्रभावी कार्रवाई हो। छोटे उद्योगों, किसानों और रोजगार सृजन करने वाले क्षेत्रों को आवश्यक सहायता दी जाए। साथ ही सरकार और आरबीआई के बीच बेहतर समन्वय होना चाहिए, ताकि महंगाई पर नियंत्रण के साथ आर्थिक विकास भी बाधित ना हो। वहीं आम जनता को भी रेपो रेट बढऩे पर अपनी आर्थिक योजनाओं की समीक्षा करनी चाहिए।